domingo, octubre 18, 2026
¿Su proveedor le entrega a tiempo… y completo? Hablemos del OTIF - IGNACIO GOMEZ ESCOBAR
¿Su proveedor le entrega a tiempo… y completo? Hablemos del OTIF

En retail hay un indicador que explica muchos de los agotados que vemos en góndola: el OTIF (On Time, In Full), es decir, a tiempo y completo. Mide el porcentaje de pedidos que llegan en la fecha acordada y con todas las unidades pedidas. Un pedido solo cuenta si cumple las dos condiciones.
Un ejemplo: 100 pedidos en el mes 90 llegaron a tiempo, Pero 8 de esos 90 venían incompletos El OTIF no es 90%. Es 82%. ¿Por qué importa?
Un OTIF bajo termina en agotados en góndola: venta perdida y un cliente que se va a otra tienda.
Obliga a tener más inventario de seguridad, es decir, más capital inmovilizado y peor retorno del inventario.
Es un compromiso compartido: la tienda comparte sus datos de venta e inventario, y el proveedor se compromete a entregar a tiempo y completo. , un agotado en lo básico no es solo una venta perdida: es la puerta abierta para que ese comprador pruebe otra tienda. Lo que no llega, no se vende.
¿Ustedes miden el OTIF de sus proveedores?
#Retail #OTIF #CadenaDeAbastecimiento #CategoryManagement #PetRetail #Abastecimiento

Cencosud acelera la expansión de Don Salva en Chile: abre su tienda 12 y apunta a 40 - PERU RETAIL
Cencosud acelera la expansión de Don Salva en Chile: abre su tienda 12 y apunta a 40
Don Salva acelera su expansión en Chile como parte de la apuesta de Cencosud por el hard discount. La cadena busca triplicar su red antes de finalizar 2026. Sepa los detalles aquí.
17 octubre, 2026
in Nacionales, Retail
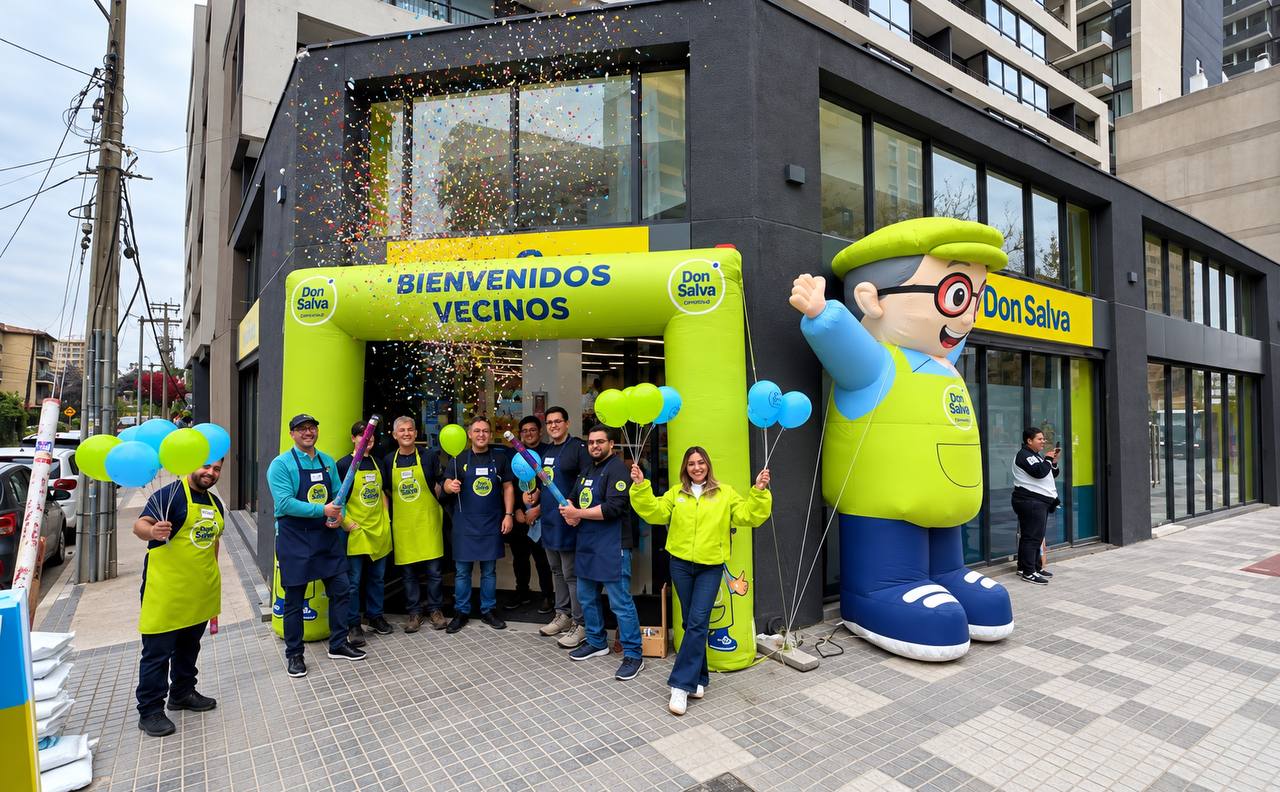
Don Salva, el formato de hard discount de Cencosud, abrió su tienda número 12 en Chile y sumó un nuevo punto de venta a su red comercial. Con esta inauguración, la cadena continúa avanzando en su expansión en la Región Metropolitana de Santiago, donde concentra sus operaciones desde el inicio de sus actividades en mayo de 2026.
El nuevo establecimiento se ubica en la avenida Irarrázaval 2221, en la comuna de Ñuñoa. Según informó la compañía, el local se encuentra a pocos pasos de la estación Ñuñoa del Metro de Santiago, que conecta las líneas 3 y 6. La apertura permite a la cadena incorporar una nueva ubicación dentro de una zona urbana de la capital chilena.
¿Cómo funciona el formato de Don Salva?
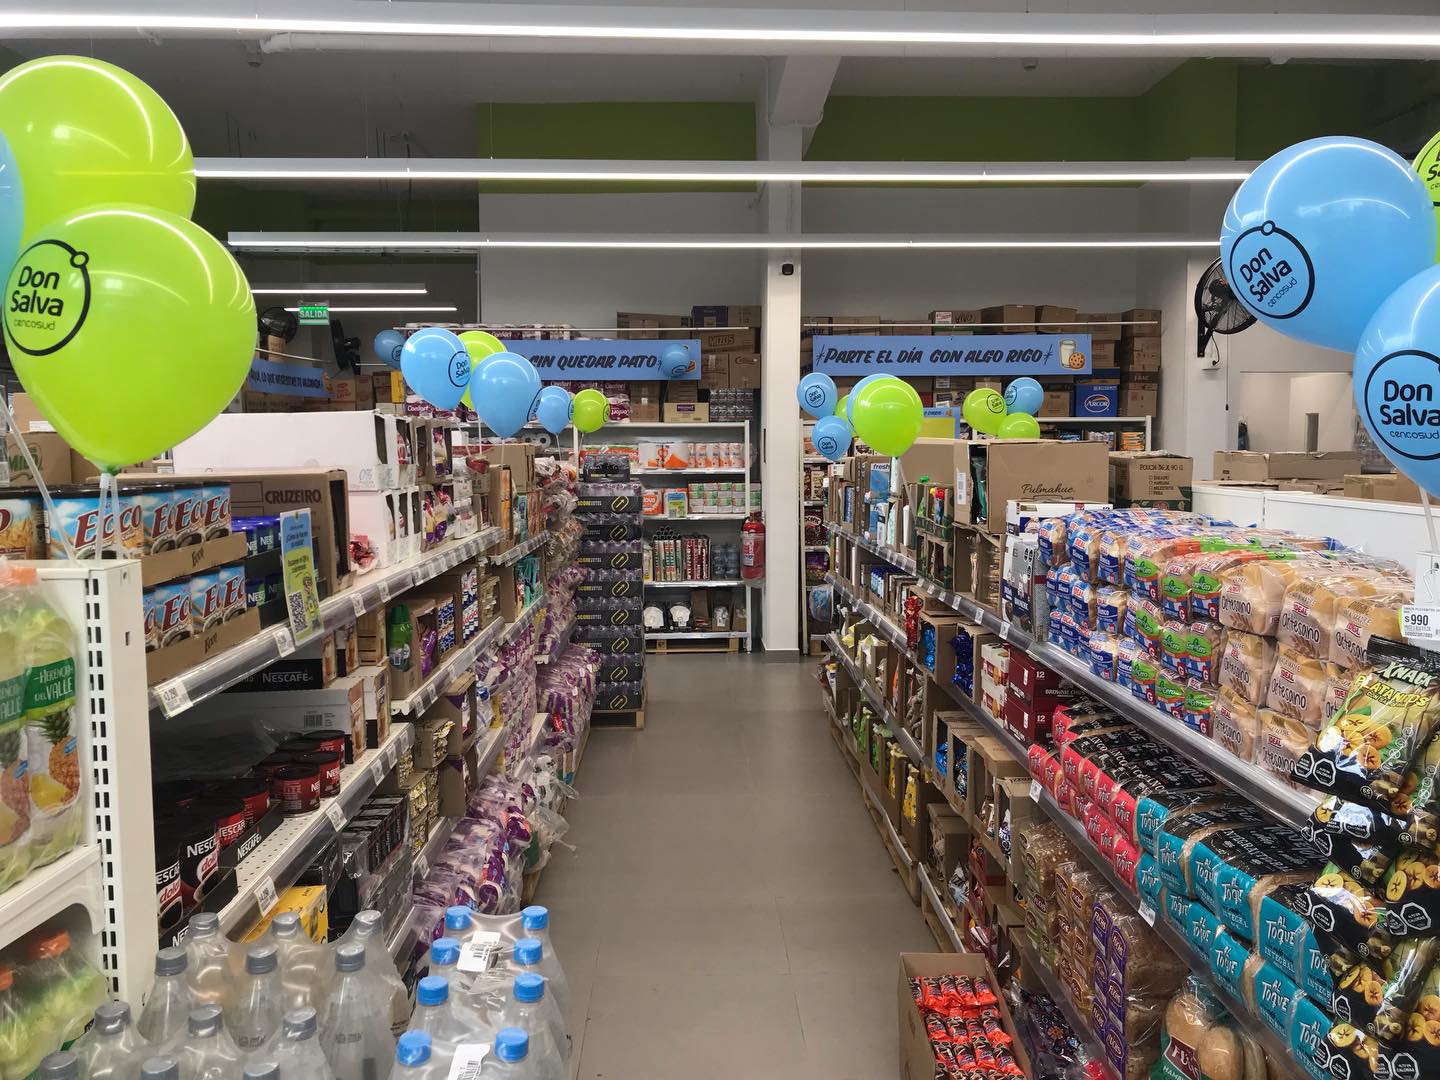
La propuesta comercial de Don Salva está orientada a las compras de reposición diaria, con precios bajos permanentes y una oferta diseñada para que los consumidores puedan adquirir productos esenciales sin necesidad de comprar grandes volúmenes. Este modelo busca atender las necesidades cotidianas de los hogares mediante establecimientos de proximidad.
Los locales de Don Salva tienen una superficie aproximada de 180 m² y concentran su oferta en categorías como abarrotes, panadería, perfumería y productos perecibles. Además, incorporan marcas exclusivas de Cencosud. La selección acotada de productos y el tamaño de los establecimientos forman parte de la estrategia del grupo para desarrollar este formato comercial.
La estrategia de expansión de Cencosud
Don Salva inició sus operaciones en mayo de 2026 y alcanzó sus primeros 11 establecimientos durante los meses siguientes. La apertura en Ñuñoa eleva esa cifra a 12 tiendas y evidencia la continuidad de su despliegue en el mercado chileno. El formato se integra al negocio de supermercados de Cencosud, grupo que también opera las cadenas Jumbo, Santa Isabel y Spid en Chile, además de Wong y Metro en Perú.
Cencosud se ha trazado como objetivo alcanzar cerca de 40 establecimientos de Don Salva antes de finalizar 2026. En ese camino, la apertura en Ñuñoa eleva su red a 12 tiendas y representa un nuevo avance en la expansión del formato, con el que busca acercar su propuesta de precios bajos a más consumidores de la capital chilena.
LEA TAMBIÉN: OXXO alcanza las 20 tiendas temáticas en Pe
sábado, octubre 17, 2026
B-Sí abre su primera tienda en Guayaquil: ¿cómo compite con TuTi y otras tiendas de descuento y de proximidad? - PRIMICIAS
B-Sí abre su primera tienda en Guayaquil: ¿cómo compite con TuTi y otras tiendas de descuento y de proximidad?

B-Sí abrió su primera tienda en el suroeste de Guayaquil y alista otra en el centro, mientras TuTi amplía su red de locales y TÍA Go impulsa su formato de tiendas rápidas y de proximidad en Ecuador.
Inauguración del local de B-Sí en la calle Argentina, suroeste de Guayaquil, 15 de octubre de 2026.- FotoPRIMICIAS
Julissa Villanueva
B-Sí, el formato de tiendas de bajo costo de Corporación Favorita que impulsa un boom de marcas propias, abrió su primer local en Guayaquil el 15 de octubre de 2026, en la calle Argentina, entre Balzar y Milagro, al suroeste de la ciudad.
La tienda comenzó a atender a las 08:00 y su horario se extenderá hasta las 20:00. Durante la mañana, se registró una alta afluencia de compradores interesados en las ofertas.
Con esta apertura, B-Sí suma 26 locales en Ecuador.
Una nueva etapa de expansión
La llegada a Guayaquil marca una nueva etapa en la expansión de este formato comercial, que comenzó a operar en Quito a inicios de 2026.
Un segundo establecimiento se prepara en el centro de Guayaquil, en la intersección de las calles Panamá e Imbabura. Su apertura se realizará en los próximos días.
Agregar a PRIMICIAS como fuente preferida
Durante un recorrido por el lugar, se observó la imagen de marca de B-Sí en los exteriores, mientras en el interior se realizaban trabajos de retoque y organización de mercadería.
Lee más: Las tiendas B-sí de Corporación Favorita de Ecuador llegan con su modelo 'bueno, bonito y barato' a Panamá en este 2026
B-Sí nació bajo el concepto de Bueno, Bonito y Barato, con una propuesta centrada en productos de precios bajos y una presencia importante de marcas propias.
Inauguración de la tienda B-Sí en la calle Argentina, suroeste de Guayaquil, 15 de octubre 2026.PRIMICIAS
En enero de 2026, abrió sus dos primeros locales, en Carcelén y Calderón, en Quito.
La compañía describió entonces el formato como un laboratorio para probar nuevos productos y tecnologías antes de evaluar su implementación en otros negocios.
La expansión se produce en un mercado en el que las cadenas buscan responder a consumidores que priorizan el ahorro y la cercanía.
La llegada a Guayaquil amplía su presencia geográfica y abre una nueva fase para probar el formato en otro mercado urbano. Ocurre en medio de la expansión de los formatos de descuento y de proximidad de las principales cadenas comerciales del país.
TuTi, de Grupo El Rosado, sumaba 857 locales en Ecuador en agosto de 2026, frente a los 762 con los que cerró 2025. La cadena abrió su primer establecimiento en Guayaquil en abril de 2019 y mantiene una expansión nacional.
Por su parte, Almacenes Tía impulsa TÍA Go, su formato de tiendas de proximidad. En agosto de 2026, la empresa reportó 144 establecimientos y una meta de llegar a 200 al cierre de ese año.
Aunque TÍA Go se enfoca en compras rápidas, su crecimiento refleja la apuesta de las cadenas por formatos más pequeños y cercanos al consumidor. TuTi y B-Sí, en cambio, se identifican principalmente con el modelo de descuento.
Lee más: B-Sí, TÍA Go y TuTi no dan tregua en su lucha por mercado y sus tiendas de descuento se multiplican en varias ciudades de Ecuador
Inauguración de la tienda B-Sí en la calle Argentina, sur de Guayaquil, 15 de octubre 2026.PRIMICIAS
Cómo compiten B-Sí y TuTi
Hans Soledispa, analista económico, explica que la llegada de B-Sí a Guayaquil se enmarca en la competencia entre Corporación Favorita, operadora de Supermaxi, y Grupo El Rosado, propietario de Mi Comisariato y de TuTi.
El modelo discount o descuento se basa en una estructura operativa simplificada para reducir costos y ofrecer productos a precios bajos, explica Soledispa.
Entre sus estrategias están operar en locales de menor superficie, dar mayor espacio a las marcas propias y reducir los gastos asociados a la exhibición y comercialización de productos.
Estas características diferencian a las tiendas de descuento de los supermercados tradicionales, que suelen ofrecer una mayor variedad de productos y servicios.
En el formato discount, la competencia se concentra en el precio y en la eficiencia de la operación. “Reducir gastos permite a las empresas sostener una propuesta de bajo costo y atraer a compradores que buscan ajustar su presupuesto”, comenta.
Soledispa explica que la estrategia puede extenderse incluso a los medios de pago. Según el analista, en algunos locales de TuTi se acepta únicamente efectivo, una decisión que relaciona con los costos que implica procesar pagos con tarjetas.
Este tipo de medidas refleja cómo las cadenas pueden buscar eficiencias en distintos componentes del negocio para sostener su propuesta de precios bajos.
B-Sí acepta efectivo, tarjetas de débito y crédito, y pagos mediante De Una. Durante la visita a su primer local en Guayaquil, también se constató que las fundas para las compras se entregan sin costo.
Estas diferencias muestran que, aunque ambos formatos compiten en el segmento de descuento, las decisiones operativas y los servicios que ofrecen pueden variar entre cadenas, puntualiza Soledispa.
Crecimiento de la marca
El crecimiento de esta marca se observa en la escala de Corporación Favorita, grupo que opera en los segmentos comercial, industrial, inmobiliario y de servicios.
La compañía registró ingresos por ventas de USD 2.690 millones en Ecuador durante 2025, frente a USD 2.546 millones en 2024, según la Superintendencia de Compañías.
Estas cifras corresponden al conjunto de sus operaciones en el país y no exclusivamente a B-Sí.
Para hacer uso de este contenido cite la fuente y haga un enlace a la nota original en https://www.primicias.ec/economia/empresas/bsi-tienda-corporacion-favorita-guayaquil-local-26-135011/
Las marcas propias crecen 22.3% en el retail mexicano apoyado de un comprador intencional
Las marcas propias crecen 22.3% en el retail mexicano apoyado de un comprador intencional
El 90% de los hogares mexicanos compra en siete o más canales, consolidando la figura del comprador intencional frente a la inflación.

15 octubre, 2026

POR Araceli Rangel
Content Creator en Marketing4eCommerce
Debido a diversos factores económicos, sociales y políticos por los cuales atraviesa el país, el abastecimiento de las despensas mexicanas ganó 2.5 puntos porcentuales de participación en las ventas de productos de consumo masivo entre 2024 y 2025, incrementando su frecuencia un 20%.
Un consumidor que ha dejado de lado la compra rutinaria o impulsiva para convertirse en un comprador intencional; un perfil que planifica sus viajes, reduce sus visitas a tienda y concentra más unidades por transacción ante la presión inflacionaria sobre el presupuesto familiar.
El estudio “State of Grocery Mexico 2025”, elaborado por McKinsey & Company y Worldpanel by Numerator, revela un mercado caracterizado por la fragmentación de canales. En 2025, el 90% de los hogares mexicanos adquirió productos de consumo masivo en siete o más canales, frente al 56% registrado en 2019.
Este incremento del 60% coloca a México como el mercado con el mayor reto de lealtad en Latinoamérica, donde el 15% de los consumidores muestra pesimismo sobre la economía nacional, la cifra más alta desde 2020.
Menos visitas a tienda y consolidación de la marca propia
Aunque el salario mínimo registró un crecimiento anual compuesto del 12% y el desempleo bajó 1 punto porcentual, la relación entre crecimiento en valor y volumen fue de 4 a 1 de 2021 a 2025, elevándose a 7 a 1 en 2025. Las ventas avanzan por precio y no por mayor consumo. En Latinoamérica, las familias realizaron 5 visitas menos al año, pero aumentaron 5% las unidades por compra.
Para optimizar su gasto, el comprador intencional ha impulsado la adopción de marcas privadas, las cuales crecieron un 22.3% en valor durante 2025. Además, su evolución de participación pasó del 6.6% del valor total en 2023 al 8.6% al cierre de 2025.
Por su parte, el promedio de categorías de marca propia compradas por hogar pasó de 8.7 a 9.6 entre finales de 2024 y 2025, diversificando aún más la canasta. En cuanto al canal hard discount, las líneas premium representan el 7% del gasto total, ganando presencia en cuidado personal y cosméticos.
Adopción del eCommerce y barreras en los métodos de pago
En cuanto al comercio electrónico se trata, continúa ganando alcance en la canasta de consumo masivo, alcanzando una penetración del 27.6% en 2025 frente al 20.2% registrado en 2024. Aunque el valor de las transacciones digitales en eCommerce creció a una tasa anual compuesta del 31% entre 2020 y 2025, la penetración enfrenta un obstáculo estructural en los métodos de pago.
En 2024, el uso de efectivo concentró el 73% de las transacciones en México, dejando únicamente un 27% para los métodos de pago digitales, lo que obliga a las plataformas a diversificar sus opciones de cobro.También podría interesarte:
El reto de capturar al comprador intencional
Como indica Francisco Luna, Director General de Worldpanel by Numerator México, la lealtad hacia una sola marca o cadena ha desaparecido. Mientras las marcas privadas y premium ganaron +2.3 puntos porcentuales de participación conjunta, las compras urgentes perdieron 0.3 puntos porcentuales.
El comprador intencional exige a los fabricantes y a los retailers abandonar las alzas homogéneas de precio para diseñar arquitecturas de valor precisas por formato y canal.
Imagen: GPT Images 2.0
El descuento gana terreno y grandes supermercados pierden participación: Así se mueve el retail de alimentos en Chile - EMOLTV
El descuento gana terreno y grandes supermercados pierden participación: Así se mueve el retail de alimentos en Chile
El reporte del Departamento de Agricultura de Estados Unidos identifica a las distribuidoras a bajo precio como la "principal tendencia".17 de Octubre de 2026 | 07:34 | Por Agustín Monsalve Palominos, Emol.
El Mercurio
Los formatos de descuento fueron la principal tendencia del retail de alimentos en Chile durante 2025, según el informe anual del Departamento de Agricultura de Estados Unidos (USDA) sobre el sector, publicado este mes de octubre.
Ese año, el descuento concentró el 7,5% de las ventas del retail alimentario, frente al 6,84% de 2024. En contraste, los supermercados e hipermercados, donde operan las grandes cadenas, bajaron de 53,61% a 52,5% en el mismo período.

PriceSmart cambia ubicación de su debut en Chile: Primer "club de compras" estará Las Condes
13Esa categoría de descuento incluye tanto al soft discount, con un surtido más amplio y marcas nacionales a bajo precio, como al hard discount, de tiendas pequeñas, surtido acotado y alto peso de marcas propias. Según el USDA, la competencia se intensificó en 2025 con la plena integración de ambos formatos.
El documento sostiene que "la tendencia más significativa que marcó el retail chileno en 2025 fue el creciente atractivo de los formatos de descuento y orientados al valor, en medio de una mayor sensibilidad a los precios y de la incertidumbre económica".
Según el reporte, aunque la inflación bajó a cerca de 3,5%, "el comportamiento de compra en 2025 siguió fuertemente orientado al valor, con consumidores que priorizaron activamente el ahorro de costos, los eventos promocionales y las opciones de marca propia".
En total, las ventas del retail alimentario sumaron US$31.000 millones en 2025, un 4,17% más que en 2024, impulsadas por la menor inflación, la recuperación de los salarios reales y la mayor actividad promocional.
Más competencia en el descuento
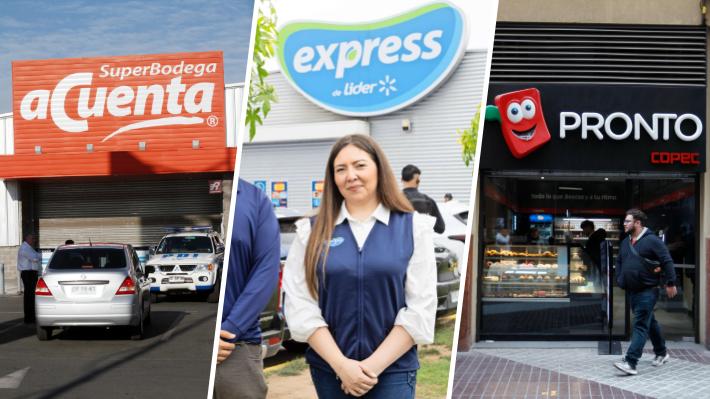
Bodega aCuenta, de Walmart Chile, lidera el mercado de tiendas de descuento, aunque su participación bajó de 98% en 2020 a 89% en 2025. Su principal retador es Super10, de SMU, que pasó de 1% en 2021 a 7%, y fue la cadena de descuento de mayor crecimiento del año.
89%del mercado de tiendas de descuento concentró Bodega aCuenta en 2025, según el USDAEl tercer actor es Tiendas Mass, cadena de hard discount del grupo peruano Intercorp, que capturó un 4% tras comprar la cadena Erbi. Según el sitio Perú Retail, a fines de marzo pasado sumaba 56 tiendas en Chile, por sobre los 33 locales que adquirió en octubre de 2024.
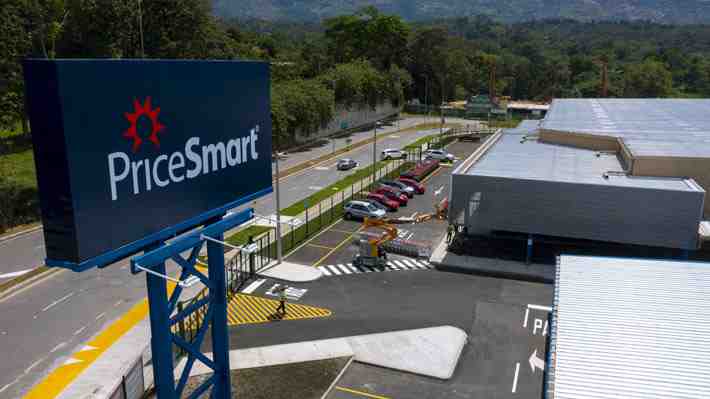
El USDA pone como ejemplo de la tendencia el desembarco de PriceSmart, la cadena estadounidense de clubes de compra por membresía, que abrirá su primer local en Mallplaza Los Dominicos, en Las Condes, durante el primer semestre de 2027.
Noticia relacionada
"Don Salva": Cencosud apuesta por un nuevo negocio y lanza cadena de supermercados de descuento
144
Los formatos de descuento fueron la principal tendencia del retail de alimentos en Chile durante 2025, según el informe anual del Departamento de Agricultura de Estados Unidos (USDA) sobre el sector, publicado este mes de octubre.
Ese año, el descuento concentró el 7,5% de las ventas del retail alimentario, frente al 6,84% de 2024. En contraste, los supermercados e hipermercados, donde operan las grandes cadenas, bajaron de 53,61% a 52,5% en el mismo período.
PriceSmart cambia ubicación de su debut en Chile: Primer "club de compras" estará Las Condes
13Esa categoría de descuento incluye tanto al soft discount, con un surtido más amplio y marcas nacionales a bajo precio, como al hard discount, de tiendas pequeñas, surtido acotado y alto peso de marcas propias. Según el USDA, la competencia se intensificó en 2025 con la plena integración de ambos formatos.
El documento sostiene que "la tendencia más significativa que marcó el retail chileno en 2025 fue el creciente atractivo de los formatos de descuento y orientados al valor, en medio de una mayor sensibilidad a los precios y de la incertidumbre económica".
Según el reporte, aunque la inflación bajó a cerca de 3,5%, "el comportamiento de compra en 2025 siguió fuertemente orientado al valor, con consumidores que priorizaron activamente el ahorro de costos, los eventos promocionales y las opciones de marca propia".
En total, las ventas del retail alimentario sumaron US$31.000 millones en 2025, un 4,17% más que en 2024, impulsadas por la menor inflación, la recuperación de los salarios reales y la mayor actividad promocional.
Más competencia en el descuento
Bodega aCuenta, de Walmart Chile, lidera el mercado de tiendas de descuento, aunque su participación bajó de 98% en 2020 a 89% en 2025. Su principal retador es Super10, de SMU, que pasó de 1% en 2021 a 7%, y fue la cadena de descuento de mayor crecimiento del año.
89%del mercado de tiendas de descuento concentró Bodega aCuenta en 2025, según el USDAEl tercer actor es Tiendas Mass, cadena de hard discount del grupo peruano Intercorp, que capturó un 4% tras comprar la cadena Erbi. Según el sitio Perú Retail, a fines de marzo pasado sumaba 56 tiendas en Chile, por sobre los 33 locales que adquirió en octubre de 2024.
El USDA pone como ejemplo de la tendencia el desembarco de PriceSmart, la cadena estadounidense de clubes de compra por membresía, que abrirá su primer local en Mallplaza Los Dominicos, en Las Condes, durante el primer semestre de 2027.
Noticia relacionada
"Don Salva": Cencosud apuesta por un nuevo negocio y lanza cadena de supermercados de descuento
144
El reporte, cuyas cifras corresponden a 2025, no considera a Don Salva, el formato de descuento que Cencosud lanzó el pasado 22 de mayo en el centro de Santiago, a pasos de una tienda Mass.
Con todo, el informe concluye que "a medida que la rivalidad se intensifica y la concentración disminuye, los minoristas que se adapten rápidamente a las cambiantes expectativas de los consumidores orientados al valor estarán mejor posicionados para el crecimiento futuro".
Supermercados ceden terreno y el comercio electrónico avanza
Pese a su retroceso, los supermercados e hipermercados siguen concentrando más de la mitad de las ventas del retail alimentario. Entre ellos, Walmart Chile se mantuvo como la mayor cadena del país, con 38% de participación, por sobre el 35% del año anterior.
Le siguen Cencosud, que pasó de 31,6% a 32%; SMU, que bajó de 17% a 16%, y Tottus, de Falabella, con 6% en 2025.
8,1%de las ventas del retail alimentario concentró el comercio electrónico en 2025, según el USDAEl comercio electrónico de alimentos fue el canal que más participación ganó, al pasar de 7,31% a 8,1%. Sus ventas crecieron 16,2%, hasta US$2.210 millones, con lo que se consolidó como la mayor categoría de ventas en línea del país.
Los almacenes de barrio, en tanto, resistieron la presión de las cadenas de descuento: sus ventas crecieron 4%, hasta US$5.300 millones, aunque su participación bajó de 18,75% a 18,4%. Las tiendas especializadas en alimentos y bebidas pasaron de 11,7% a 11,5%.
Las tiendas de conveniencia, por su parte, subieron de 1,78% a 2%, con ventas que crecieron 9%. Copec, con sus marcas Pronto y Punto, lideró el segmento con 52,5% y desplazó a Oxxo, de la mexicana Femsa, que lo encabezaba en 2024 con 36%.
Suscribirse a:
Entradas (Atom)
-
Las declaraciones del presidente de Tiendas D1 sobre el importante cambio que viene para los trabajadores en Colombia Con 16 años en el país...
-
¿Cómo calculo la confiabilidad del inventario? – Gerencia Retail ¿Cómo calculo la confiabilidad del inventario? El inventario es ...
-
 La cadena abrió cuatro tiendas en la ciudad de Medellín y abrirá 6 más en Diciembre D1, un s...

